


Ventas técnicas de Zhongtian Petrochemical. Publicado por primera vez el 3 de julio de 2025; cifras actualizadas el 6 de octubre de 2026 a partir de los informes de la empresa y las clasificaciones publicadas por Kline & Company.
Los 10 principales fabricantes de lubricantes en 2026, en el orden de la clasificación completa más reciente que Kline & Company ha hecho pública, son Shell, ExxonMobil, BP (Castrol), TotalEnergies, Chevron, Sinopec (Great Wall), PetroChina (Kunlun), FUCHS, Idemitsu y Valvoline Global. Shell ha mantenido el primer lugar durante 20 años consecutivos con una participación del 11,6 por ciento de las ventas mundiales de lubricantes terminados según los datos de Kline de 2024. Las ediciones más recientes de Kline publican solo la posición de Shell, por lo que el resto del orden a continuación es la lista de datos de Kline de 2022 cotejada con lo que cada empresa ha divulgado desde entonces. Esta página proporciona, para cada fabricante, la última cifra de volumen o ingresos que ha reportado, el evento de 2025 a 2026 que cambia su posición y qué información proporciona (o no proporciona) la clasificación a un comprador que está eligiendo un proveedor.
Conclusiones clave
- Shell es el mayor proveedor de lubricantes del mundo por vigésimo año consecutivo, con El 11,6 por ciento de las ventas mundiales según datos de 2024. en la edición de 2025 de Kline y 31 plantas de mezcla, según Informe de F&L Asia sobre la edición de 2026.
- Dos de las diez empresas cambiarán de manos o de estructura en 2026: BP ha acordado vender el 65 por ciento de Castrol a Stonepeak por un valor empresarial de 10.100 millones de dólares, y ENEOS ha acordado comprar los negocios de comercialización de combustibles y lubricantes de Chevron en seis mercados de Asia-Pacífico por 2.170 millones de dólares.
- Las dos principales compañías chinas son las únicas del grupo de las diez que publican anualmente sus cifras de producción de lubricantes: PetroChina vendió 1,70 millones de toneladas de lubricantes en 2025, un 10,1 por ciento menos, y Sinopec Lubricant Co. registró unos ingresos de 17.160 millones de RMB.
- Kline estimó el mercado global en aproximadamente 39 millones de toneladas en 2022, y las cifras del tamaño del mercado para 2026 en términos de dólares difieren en decenas de miles de millones entre las distintas casas de investigación; cada cifra en esta página está enlazada con el lugar donde se publicó.
- Una clasificación le indica quién es grande. No le indica si un proveedor puede pasar su auditoría; utilice el marco de seis pasos en nuestro Guía de abastecimiento de lubricantes para eso.
Los 10 principales fabricantes de lubricantes en 2026
La lista definitiva
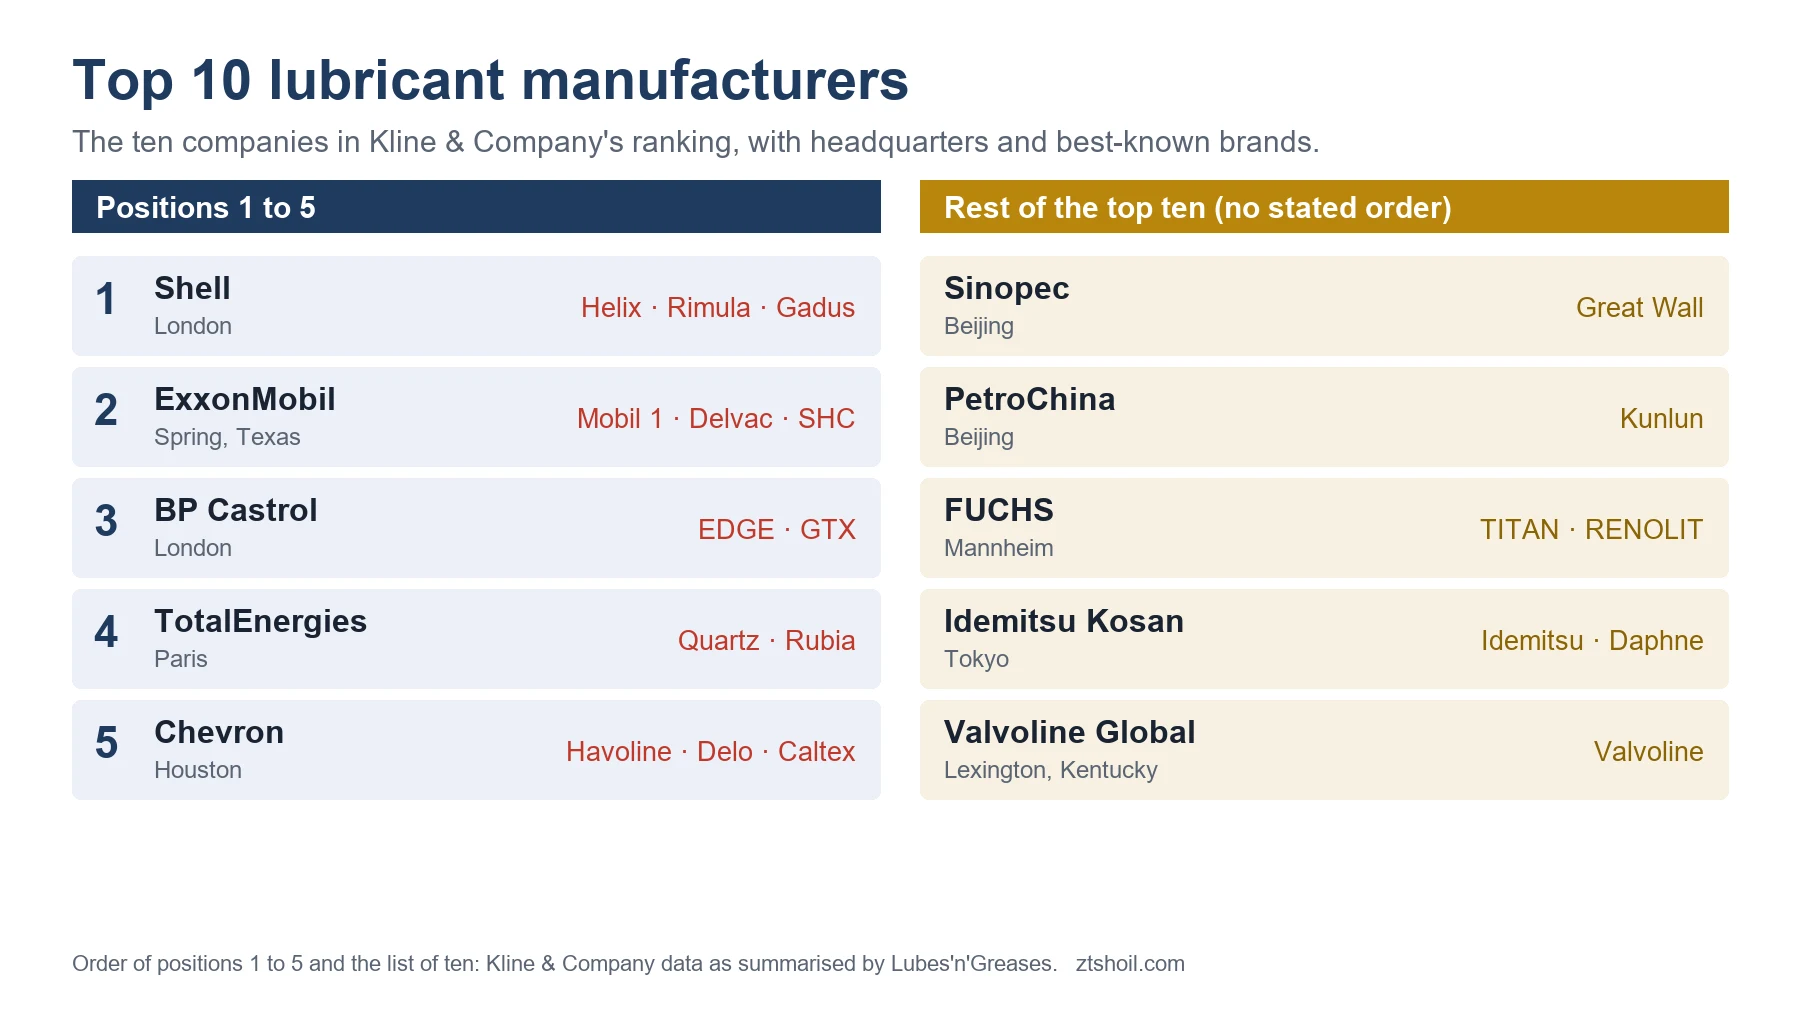
El informe “Global Lubricants: Market Analysis and Assessment” de Kline & Company es la clasificación que utiliza la industria, y es un informe de pago. Lo que Kline publica cada año es el líder: Shell, por decimonoveno año consecutivo en la edición de 2025 sobre las ventas de 2024, con 11,6 por ciento del mercado global, y para el Vigésimo año en la edición de 2026. La última vez que se reprodujo una lista completa de los 10 mejores en la prensa especializada fue Resumen de Lubes'n'Greases con los datos de Kline de 2022Shell, ExxonMobil, BP, TotalEnergies y Chevron, en ese orden, y Sinopec, PetroChina, FUCHS, Idemitsu y Valvoline, que completan el grupo de las diez restantes sin un orden específico. Las posiciones del seis al diez que aparecen más abajo siguen el orden en que las listó Lubes'n'Greases.
- Caparazón
- ExxonMobil
- BP (Castrol)
- Energías totales
- Cheurón
- Sinopec (Gran Muralla)
- PetroChina (Kunlun)
- FUCHS
- Idemitsu Kosan
- Valvoline Global (Aramco)
Dos nombres que aparecen en las listas de otros sitios se omiten a propósito. Lukoil clasificado Décimo en los datos de Kline de 2017, pero su producción de lubricantes terminados cayó a 289 mil toneladas en 2025, un 11,3 por ciento menos, según Lectura del informe anual de Kommersant, Su negocio internacional de lubricantes está sujeto a sanciones estadounidenses desde octubre de 2025, y su venta a Carlyle aún no ha sido aprobada. Marcas especializadas y de consumo como Klüber, WD-40 o Lucas Oil no figuran en ninguna lista de las 10 principales de Kline publicada en la prensa especializada; son fuertes en sus nichos de mercado, pero no tienen un gran volumen de ventas.
Descripción general del mercado
La única cifra de volumen independiente que se ha publicado es la de Kline: aproximadamente 39 millones de toneladas de lubricantes terminados en todo el mundo en 2022, frente a los 41 millones de 2019, según la mismo informe de Lubes'n'Greases. Las estimaciones en dólares para 2025 y 2026 varían según la empresa de investigación, como muestra la tabla; considere cualquier cifra individual como el modelo de esa empresa, no como un hecho medido.
| Fuente | Estimación del tamaño del mercado | Base |
|---|---|---|
| Kline & Company (a través de Lubes'n'Greases, octubre de 2023) | aproximadamente 39 millones de toneladas, 2022 | volumen, lubricantes terminados |
| Perspectivas empresariales de Fortune, Septiembre de 2026 | 178.980 millones de dólares en 2025; 182.530 millones de dólares en 2026. | valor, 2.0 % CAGR hasta 2034 |
| Análisis del mercado global, Diciembre de 2025 | 166.700 millones de dólares en 2025; 173.100 millones de dólares en 2026. | valor, 3.2 % CAGR hasta 2035 |
| Investigación de precedentes, Mayo de 2026 | 157.730 millones de dólares en 2025; 164.040 millones de dólares en 2026. | valor, 3,97 % CAGR hasta 2035 |
Lo que ha movido el mercado en 2025 y 2026 es la propiedad más que el tonelaje: un comprador de capital privado tomó el control de Castrol, una refinería japonesa compró los negocios de refinación y distribución de Chevron en el sudeste asiático, una importante empresa rusa perdió sus plantas en el extranjero y una refinería norteamericana escindió Petro-Canada Lubricants. Estos casos se analizan en detalle para cada empresa a continuación.
Comparación de empresas líderes
Sede y cuota de mercado
Solo la cuota de mercado de Shell es pública. Para el resto, la única cifra comparable es la más reciente que cada empresa ha divulgado, por lo que la columna se titula “última cifra divulgada” en lugar de “cuota de mercado”. La clasificación de Kline, basada en datos de 2022, también es anterior a la compra de Valvoline Global por parte de Aramco en 2023.
| Posición (datos de Kline 2022; 6 a 10 sin orden específico) | Compañía | Sede | Marcas de lubricantes | Última cifra revelada | evento 2025 a 2026 |
|---|---|---|---|---|---|
| 1 | Caparazón | Londres | Shell Helix, Rimula, Gadus | 11,6 % cuota de mercado global, ventas de 2024 (Kline); 95 kb/d volumen de lubricante, primer trimestre de 2026 | Planta de procesamiento de grasas en Indonesia, inaugurada en septiembre de 2026, con capacidad para producir hasta 12 kt/año. |
| 2 | ExxonMobil | Primavera, Texas | Mobil 1, Mobil Delvac, Mobil SHC | Volumen de lubricante no revelado | El proyecto de base de Baytown fue aprobado en agosto de 2025 y su puesta en marcha está prevista para 2028. |
| 3 | BP (Castrol) | Londres | Castrol EDGE, Castrol GTX | Castrol registró un EBITDA ajustado de 1.150 millones de dólares en el ejercicio fiscal 2025. | Se acordó la venta de 65 % a Stonepeak en diciembre de 2025 por un valor empresarial de 10.100 millones de dólares, y se espera que el cierre se produzca a finales de 2026. |
| 4 | Energías totales | París | Cuarzo, Rubia | 42 centros de producción, 160 países | Tuberías de fluido hidráulico resistentes al fuego adquiridas en enero de 2025. |
| 5 | Cheurón | Houston | Havoline, Delo, Caltex | Volumen de lubricante no revelado | Seis empresas de combustibles y lubricantes de Asia-Pacífico vendidas a ENEOS por 2.170 millones de dólares, acuerdo alcanzado en mayo de 2026. |
| 6 | Sinopec | Pekín | Gran Muralla | Ingresos de Sinopec Lubricant Co.: 17.158 millones de RMB, año fiscal 2025. | El traslado de la planta de Wuhan finalizó en noviembre de 2025. |
| 7 | PetroChina | Pekín | Kunlun | Ventas de lubricantes: 1700 kt en 2025 | Las ventas en el extranjero aumentarán un 29 % en 2025. |
| 8 | FUCHS | Mannheim | TITÁN, RENOLIT | Ventas: 3.563 millones de euros, ejercicio fiscal 2025 | Tomó el control total de OPET FUCHS (Turquía) en abril de 2026. |
| 9 | Idemitsu Kosan | Tokio | Idemitsu, Daphne | Ventas de lubricantes por valor de 1.067 mil kilolitros, año fiscal 2025 | Alianza cuáquera de Houghton, abril de 2025 |
| 10 | Valvoline Global (Aramco) | Lexington, Kentucky | Valvoline | El grupo Aramco vendió 1,1 millones de toneladas de lubricantes terminados en 2025. | Valvoline Arabia Lubricants Company (ValCo), con sede en Jeddah, inició sus operaciones comerciales en junio de 2026. |
Productos clave e innovaciones
El patrón de inversión en los diez países en 2025 y 2026 se centra en el stock base y la capacidad de grasa, no en nuevas marcas. Para una comparación solo de grasa que también cubra a los principales productores chinos, consulte nuestra guía. fabricantes de grasa. La reconfiguración de Baytown de ExxonMobil la convertirá en el único proveedor de aceites base del Grupo I al Grupo V cuando entre en funcionamiento en 2028, y su planta de Singapur añadió 20 000 barriles diarios de aceite base del Grupo II en septiembre de 2025. La nueva planta de grasas de Shell en Indonesia es la tercera más grande de sus 11 plantas. HF Sinclair, propietaria de Petro-Canada Lubricants, está tomando el camino opuesto: anunció en julio de 2026 que cerrará sus activos de refinación de aceites base en Mississauga y comprará aceite base a dos productores globales. Para un comprador, la consecuencia probable es un mayor suministro de aceite base del Grupo III en Asia ahora y en Norteamérica a partir de 2028, y menos del Grupo I.
Perfiles de fabricantes de lubricantes
Caparazón
Shell Lubricants es la única empresa cuya posición Kline confirma cada año: número uno por vigésimo año consecutivo en la edición de 2026, con el 11,6 por ciento de las ventas mundiales de lubricantes terminados según datos de 2024 y primer lugar en lubricantes para automóviles de consumo, automóviles comerciales e industriales. El informe de F&L Asia sobre la edición de 2026 sitúa su red en 31 plantas de mezcla y 300 científicos investigadores. En septiembre de 2026, Shell comenzó la producción en una planta de grasas en Marunda, Indonesia, con una capacidad de hasta 12.000 toneladas al año de grasas Gadus. La tercera planta de procesamiento de grasas más grande de las 11 que existen en el mundo.. Shell informa trimestralmente sobre el volumen de lubricantes dentro de su segmento de Marketing; la cifra para el primer trimestre de 2026 fue de 95 mil barriles por día, frente a los 83 del trimestre anterior, por Cobertura de F&L Asia sobre los resultados, y el primer trimestre es su máximo estacional. En junio de 2026 Shell también Se completó la venta de Jiffy Lube por 1.300 millones de dólares. a Monomoy Capital Partners, conservando las marcas Pennzoil, Quaker State y Rotella.
ExxonMobil
ExxonMobil no publica volúmenes de lubricantes terminados, y Kline no ha publicado su participación; el resumen de datos de 2022 la situó en segundo lugar. Su compromiso visible de 2025 a 2026 es el stock base: la reconfiguración de Baytown, Texas, aprobada en Agosto de 2025 para comenzar en 2028., agrega la producción del Grupo III y convierte a ExxonMobil en el único productor de los cinco grupos de bases API, y el sitio de Jurong Island, Singapur, comenzó nuevas unidades en Septiembre de 2025, añadiendo 20.000 barriles diarios del Grupo II.. Una planta de lubricantes terminados de 159.000 kilolitros en Raigad, India, fue anunciado en 2023 Su puesta en marcha está prevista para finales de 2025, pero no hemos encontrado confirmación de la fecha de su puesta en servicio.
BP (Castrol)
Castrol es el único miembro del top 10 que cambia de propietario. Los resultados del cuarto trimestre de 2025 de BP informan que el EBITDA ajustado de Castrol es de 1.150 millones de dólares para 2025 frente a 1.007 millones de dólares en 2024., el décimo trimestre consecutivo de crecimiento interanual. El 24 de diciembre de 2025, BP acordó vender el 65 por ciento del negocio a Stonepeak por un valor empresarial de 10.100 millones de dólares, conservando el 35 por ciento; Castrol opera aproximadamente Cuenta con 20 plantas de mezcla y vende en 150 países.. La Comisión Europea y el regulador de China aprobaron el acuerdo incondicionalmente para junio de 2026, con Las aprobaciones australianas e indias están pendientes y se espera que la obra esté terminada a finales de 2026.. Para los distribuidores, la marca, las plantas y las aprobaciones no cambian al finalizar el proyecto; el propietario sí.
Energías totales
TotalEnergies Lubrifiants se describe a sí misma como la cuarta compañía internacional de lubricantes más grande, lo que coincide con el pedido de datos de Kline de 2022, y reporta una presencia de 42 centros de producción, más de 5.800 empleados y 160 países.. No publica el tonelaje de lubricantes. Sus movimientos de 2025 fueron pequeños y técnicos: la adquisición de las líneas de fluidos hidráulicos resistentes al fuego Corsave y Lubesave de Fluid Competence en enero de 2025, y la Solarización de su planta de Go Dau en Vietnam en agosto de 2025. Los anuncios de 2026 sobre su sala de redacción Se trata de alianzas con fabricantes de equipos originales (Stellantis, Kia, Alltrucks), no de capacidad de producción.
Cheurón
El negocio de lubricantes de Chevron se vende bajo las marcas Havoline, Delo y Caltex, y al igual que ExxonMobil, no desglosa el volumen de lubricantes. El cambio de 2026 es geográfico. En mayo de 2026, ENEOS firmó un acuerdo para comprar los negocios de comercialización de combustibles y lubricantes de Chevron en Singapur, Malasia, Filipinas, Australia, Vietnam e Indonesia, además de la mitad de Singapore Refining Company, por 2.170 millones de dólares, con cierre previsto para 2027.; la pieza de Vietnam es una empresa de lubricantes, Chevron Lubricants Vietnam. En la otra dirección, Chevron reveló una Planta de mezcla automatizada de 30 millones de dólares en Pakistán En septiembre de 2025. Si el acuerdo se cierra según lo anunciado, los compradores del sudeste asiático que cuenten con la aprobación de Caltex deberían esperar que la marca pase a manos de ENEOS en esos seis mercados.
Sinopec (Gran Muralla)
Sinopec Lubricant Co. es la subsidiaria de propiedad total detrás de la marca Great Wall. El informe anual de Sinopec de 2025 enumera sus ingresos en 17.158 millones de RMB y un beneficio neto de 315 millones de RMB. para el año. La empresa no publica el tonelaje; para los primeros cuatro meses de 2025 informó que las ventas de Great Wall aumentaron un 8 por ciento y las ventas en el extranjero aumentaron un 27 por ciento, por año. Un informe de Sina sobre las cifras de la empresa. La reubicación de su planta de Wuhan, una inversión de cerca de 500 millones de RMB, fue Finalizado en noviembre de 2025.. Junto con Kunlun de PetroChina, controla cerca de la mitad del mercado chino, según el libro blanco sobre lubricantes de China 2022-2023. resumido por Qianzhan.
PetroChina (Kunlun)
PetroChina es la más transparente de las diez en cuanto a volumen. Su lista de resultados anuales de 2025 Las ventas de lubricantes alcanzaron las 1.700 mil toneladas, frente a las 1.890 mil de 2024, lo que supone un descenso del 10,1%, a un precio medio de venta de 9.069 RMB por tonelada, un 8,9% más.. La marca Kunlun informó Las ventas en el extranjero aumentarán un 29 por ciento en 2025. y tiene consolidó seis marcas y 106 marcas registradas en una sola.. La tendencia en el mercado chino es que el volumen disminuya y el precio aumente en el mismo año: el tonelaje está bajando mientras que la variedad de productos aumenta.
FUCHS
FUCHS se describe a sí misma como la mayor empresa independiente de lubricantes, es decir, una que no tiene una refinería detrás. Sus resultados de 2025 muestran ventas de 3.563 millones de euros, EBIT de 435 millones de euros y 6.879 empleados., con una previsión para 2026 de unos 3.700 millones de euros. Crece mediante la compra de especialistas: Boss Lubricants e IRMCO en 2025 y en Abril de 2026, la mitad restante de OPET FUCHS en Turquía., una planta de Aliağa con unos 100 millones de euros de ingresos previstos. FUCHS no divulga el tonelaje.
Idemitsu Kosan
Idemitsu informa sobre el volumen de lubricantes en su presentación de resultados: 1.067 mil kilolitros en el ejercicio fiscal 2025 frente a 1.098 mil el año anterior, con una previsión de 1.090 mil para el ejercicio fiscal 2026.. La misma plataforma indica una clasificación mundial de octavo lugar, más de la mitad de las ventas de lubricantes fuera de Japón y operaciones en 28 países. Su traslado en 2025 fue un alianza comercial con Quaker Houghton para fluidos de procesos industriales en Japón. ENEOS, la otra gran empresa japonesa, es Finalizar la producción de lubricantes en Yokohama para 2028. Al mismo tiempo que adquiría los negocios de marketing de Chevron en el sudeste asiático, Idemitsu se convierte en la única gran empresa japonesa que sigue produciendo lubricantes a gran escala en su país de origen.
Valvoline Global
Valvoline Global Operations forma parte de Saudi Aramco desde 2023. El informe anual de Aramco de 2025 indica que el grupo Vendieron 1,1 millones de toneladas de lubricantes terminados en 2025., igual que en 2024, en Valvoline, Luberef, Motiva y S-OIL; la participación de Valvoline en eso no se divulga. En junio de 2026 Valvoline Arabia Lubricants Company (ValCo), una nueva entidad con sede en Jeddah, inició operaciones comerciales, La marca reporta distribución en más de 140 países. La clasificación de Kline de 2022 situó a Valvoline en décimo lugar antes de que Aramco la comprara en 2023.
Justo fuera de los diez
Tres empresas son importantes para los compradores aunque no estén entre las 10 principales empresas públicas de Kline. La marca Servo de Indian Oil informó Las ventas nacionales de lubricantes alcanzarán las 899 mil toneladas en el ejercicio fiscal 2026, lo que supone un aumento del 17,8 por ciento., lo que por volumen la sitúa cerca del décimo puesto. Petro-Canada Lubricants, propiedad de HF Sinclair, publicó Ingresos del segmento de 2.526 millones de dólares en 2025. y está siendo Se separará para convertirse en una empresa pública independiente entre 12 y 18 meses después de julio de 2026, y el cierre de la planta de aceite base de Mississauga se completará en gran medida durante 2027.. Liqui Moly, la marca de consumo alemana, produjo 119.000 toneladas de petróleo en 2025 y está aumentando la capacidad de su planta de Saarlouis a 160.000 toneladas anuales.
Tendencias de la industria 2026
Innovación en aditivos
Cuatro fabricantes de aditivos, Afton, Infineum, Lubrizol y Chevron Oronite, suministran la mayor parte de los paquetes de aditivos del mundo, y las principales empresas también formulan con ellos. El cambio técnico que los compradores notan en 2026 se encuentra en el extremo de las bases: mayor capacidad de Grupo III y Grupo II en Asia y Estados Unidos, menor capacidad de Grupo I, lo que impulsa a los formuladores hacia aceites de motor de menor viscosidad y grados industriales sintéticos. Nuestra propia mezcla se basa en los mismos cuatro fabricantes de aditivos, como se establece en nuestra Guía de abastecimiento de lubricantes.
Iniciativas de sostenibilidad
Entre las diez medidas de sostenibilidad documentadas para el periodo 2025-2026, las implementadas se centran en las plantas: la planta Go Dau de TotalEnergies en Vietnam, alimentada por energía solar; la nueva planta de lubricantes de Shell, que sustituye las importaciones en Indonesia; y la decisión de HF Sinclair de dejar de refinar aceite base en Canadá. Las afirmaciones sobre gamas de lubricantes ’de base biológica“ o ”neutras en carbono“ deben verificarse con la ficha técnica del producto y la norma que cita, no con el comunicado de prensa.
Crecimiento del mercado y líderes regionales
Asia-Pacífico es la región más grande por volumen en Los datos de Kline, y las cifras de la empresa de 2025 explican por qué los líderes de la región se ven diferentes de la lista mundial: PetroChina vendió 1,70 millones de toneladas, Indian Oil 0,90 millones de toneladas en casa, e Idemitsu 1,07 millones de kilolitros, mientras que los 95 mil barriles al día de Shell en el primer trimestre de 2026 anualizados son aproximadamente 4 a 5 millones de toneladas (159 litros por barril a unos 0,87 kg por litro; la cifra del cuarto trimestre de 83 da el extremo inferior), consistente con su 11,6 por ciento de un mercado de 39 millones de toneladas. La actividad corporativa de 2025 a 2026 está concentrada en India y el sudeste asiático, donde se ubican la salida de Chevron y la entrada de ENEOS, la planta de grasas de Shell y la planta de Chevron en Pakistán.
Impacto en el mercado global
Estándares de la industria
Las especificaciones que siguen los 10 principales fabricantes son las mismas que cualquier proveedor puede probar: API SP y SN para aceite de motor de gasolina, API CK-4 y FA-4 para diésel, y las clasificaciones ISO y NLGI para aceites y grasas industriales. El tamaño del fabricante no cambia la prueba; cambia la cantidad de aprobaciones que posee. Cuando un comprador compara una marca del top 10 con un proveedor independiente, la pregunta útil es qué aprobaciones y qué informes de prueba puede mostrar cada uno para la clasificación específica, que es el método que utilizamos. marco de evaluación de proveedores.
Qué significa la clasificación para un comprador.
De la lista de 2026 se desprenden tres conclusiones. En primer lugar, los cambios de propiedad en Castrol y en los mercados asiáticos de Chevron afectarán a los contratos de distribución durante 2026 y 2027, periodo en el que se pondrán a prueba las alternativas de suministro. En segundo lugar, la disminución del tonelaje de las grandes petroleras chinas, junto con el aumento de los precios, evidencia la consolidación del mercado interno, y las empresas independientes chinas, entre las que nos encontramos, compiten ahora en función de las especificaciones. En tercer lugar, ninguna de las diez empresas del grupo publica la información más relevante para el comprador: el certificado de lote de los bidones pedidos. Este documento proviene de la planta, independientemente del nombre que figure en el bidón.
Influencia de la cadena de suministro
El suministro de aceite base es el eslabón de la cadena que los diez grupos de control e independientes no controlan. El proyecto Baytown de ExxonMobil y su expansión en Singapur, así como la retirada de HF Sinclair del refinado de aceite base en Canadá, determinan qué grupos estarán disponibles y a qué precio a partir de 2026. Un mezclador independiente como nosotros compra aceite base en ese mercado; nuestros acuerdos de suministro y los proveedores de aditivos que utilizamos se detallan en la guía de abastecimiento enlazada anteriormente, con los números de registro de nuestros ISO 9001, ISO 14001 y ISO 45001 certificados para que el comprador pueda comprobarlos con el registrador.
Preguntas frecuentes
¿Qué características definen a un fabricante de lubricantes como líder mundial en 2026?
Según el método de Kline, el volumen de ventas de lubricantes terminados abarca todos los segmentos, por lo que una empresa debe tener una presencia importante en los sectores automotriz de consumo, automotriz comercial e industrial simultáneamente. Shell lidera los tres. La integración de refinerías es una ventaja, ya que el aceite base representa el mayor costo, razón por la cual nueve de las diez empresas son petroleras o pertenecen a una; FUCHS es la excepción.
¿Qué lubricante es mejor para los motores de automóviles modernos?
El aceite que cumple con las especificaciones del fabricante del motor, generalmente API SP o ILSAC para motores de gasolina y API CK-4 o FA-4 para diésel, con la viscosidad indicada en el manual. Shell Helix, Mobil 1 y Castrol EDGE cuentan con estas certificaciones, al igual que muchas otras marcas más pequeñas, y es importante verificar la certificación.
¿Cómo abordan los principales fabricantes la sostenibilidad?
En 2025 y 2026, las acciones documentadas se centran en las plantas: energía solar en la planta de TotalEnergies en Vietnam, producción local de lubricantes en la planta de Shell en Indonesia e inversiones en aceites base que favorecen al Grupo III. Las afirmaciones sobre productos deben interpretarse en función de la norma con la que el producto está certificado.
¿Por qué Asia-Pacífico es el mayor mercado de lubricantes?
Porque sus fabricantes venden la mayor cantidad de toneladas: las 1,70 millones de toneladas de PetroChina, las 0,90 millones de toneladas de Indian Oil y los 1,07 millones de kilolitros de Idemitsu en sus últimos años son cada una mayores que la totalidad de los negocios regionales de la mayoría de las marcas occidentales, y el parque automovilístico y la base industrial de la región siguen creciendo.
¿Qué tendencias marcarán la industria de los lubricantes en 2026?
Cambios de propiedad (Castrol, los mercados asiáticos de Chevron, los activos extranjeros de Lukoil, Petro-Canada), inversión en materias primas (ExxonMobil Baytown y Singapur) y disminución del tonelaje a precios crecientes en China. La única tendencia en volumen que se observa en los datos públicos es el lento descenso del tonelaje global de Kline desde 2019.
Nuestra guía para abastecimiento de lubricantes Este documento describe el marco de seis pasos para evaluar a cualquier proveedor de esta lista, y el certificado de lote de su propio pedido es el documento que debe solicitar en primer lugar.